Wie wird ein Finanzberater eigentlich bezahlt? Und welchen Einfluss kann die Vergütung auf eine Beratung haben?
Diese Fragen sind wichtiger, als sie auf den ersten Blick erscheinen. Denn Finanzberatung ist nicht kostenlos – unabhängig davon, ob die Vergütung direkt vom Mandanten gezahlt wird, über Provisionen erfolgt oder verschiedene Vergütungsformen miteinander kombiniert werden.
Für Verbraucher kommt es deshalb vor allem auf Transparenz an: Wie wird der Berater vergütet? Welche Leistungen sind im vereinbarten Preis enthalten? Fließen Provisionen oder andere Zuwendungen? Und welche möglichen Interessenkonflikte können daraus entstehen?
Finanzplaner Markus Herr aus Fulda arbeitet mit unterschiedlichen Vergütungsmodellen. Je nach Art und Umfang des Mandats können beispielsweise Festpreise, laufende Vergütungen oder andere gesetzlich zulässige Vergütungsformen vereinbart werden.
Entscheidend ist dabei nicht allein, wie eine Beratung bezahlt wird, sondern dass Vergütung, Leistungsumfang und mögliche wirtschaftliche Interessen für den Mandanten nachvollziehbar sind.
Honorarberatung und Provisionsberatung: Wo liegt der Unterschied?
Vereinfacht unterscheiden sich die Modelle danach, wer die Vergütung für eine Leistung zahlt und wie sie berechnet wird.
Direkte Vergütung durch den Mandanten
Bei einer direkt vergüteten Beratungs- oder Planungsleistung zahlt der Mandant ein zuvor vereinbartes Entgelt.
Je nach Leistung kann das beispielsweise sein:
- ein Festpreis,
- ein Stundensatz,
- eine laufende Betreuungsvergütung
- oder eine andere individuell vereinbarte Vergütung.
Der Vorteil liegt zunächst in der unmittelbaren Sichtbarkeit der Kosten: Der Mandant weiß, welche Vergütung für die vereinbarte Dienstleistung anfällt.
Das bedeutet allerdings nicht automatisch, dass jede direkt bezahlte Beratung rechtlich eine Honorar-Finanzanlagenberatung oder Unabhängige Honorar-Anlageberatung darstellt. Für diese Tätigkeiten gelten besondere gesetzliche Voraussetzungen.
Vergütung über Provisionen oder Zuwendungen
Bei Vermittlungsleistungen kann die Vergütung ganz oder teilweise durch einen Produktanbieter gezahlt werden.
Das kann beispielsweise bei Versicherungen oder Finanzanlagen der Fall sein.
Eine Provision bedeutet dabei nicht, dass eine Beratung für den Kunden wirtschaftlich kostenlos wäre. Vergütungen können beispielsweise in Produktkosten oder Versicherungsprämien berücksichtigt sein.
Für regulierte Vermittlungs- und Beratungsleistungen bestehen zudem gesetzliche Informationspflichten über die Art der Vergütung beziehungsweise über angenommene Zuwendungen.
Kombinierte Vergütungsmodelle
Je nach Art der Dienstleistung können auch unterschiedliche Vergütungsformen nebeneinander vorkommen.
Beispielsweise kann eine strategische Finanzplanung direkt vom Mandanten bezahlt werden, während bei einer späteren Vermittlung eines konkreten Produkts eine andere Vergütungsstruktur gilt.
Wichtig ist deshalb, jede Leistung und ihre Vergütung getrennt zu betrachten.
Entsteht durch Provisionen automatisch ein Interessenkonflikt?
Nicht automatisch – aber Provisionen können wirtschaftliche Anreize schaffen und damit mögliche Interessenkonflikte auslösen.
Wenn unterschiedliche Produkte unterschiedlich vergütet werden, kann grundsätzlich ein wirtschaftliches Interesse daran bestehen, welches Produkt vermittelt wird.
Genau deshalb gibt es gesetzliche Vorgaben zum Umgang mit solchen Interessenkonflikten.
Bei Finanzanlagenvermittlern nach § 34f GewO müssen Zuwendungen unter den gesetzlichen Voraussetzungen offengelegt werden. Sie dürfen einer ordnungsgemäßen Beratung oder Vermittlung im Interesse des Anlegers nicht entgegenstehen und die Qualität der Leistung nicht nachteilig beeinflussen.
Auch bei Versicherungsvermittlern bestehen Vorgaben zur Vergütung und zum Umgang mit Verkaufsanreizen.
Für Mandanten bedeutet das:
Nicht die bloße Existenz einer Provision ist die entscheidende Frage, sondern wie transparent damit umgegangen wird und ob mögliche Interessenkonflikte professionell berücksichtigt werden.
Ist Honorarberatung automatisch besser?
Nein.
Ein Honorar kann bestimmte Interessenkonflikte reduzieren, die unmittelbar aus einer Produktprovision entstehen. Daraus folgt aber nicht automatisch, dass jede Honorarberatung besser und jede provisionsbasierte Beratung schlechter ist.
Auch eine direkt vergütete Beratung muss fachlich fundiert, nachvollziehbar und auf die individuelle Situation des Kunden abgestimmt sein.
Die Qualität einer Finanzberatung hängt unter anderem ab von:
- Ausbildung und Qualifikation des Beraters,
- Berufserfahrung,
- Qualität des Analyse- und Beratungsprozesses,
- Umfang der berücksichtigten Informationen,
- Nachvollziehbarkeit von Annahmen,
- Umgang mit Risiken,
- Transparenz der Vergütung,
- Umgang mit Interessenkonflikten
- und der Qualität der Dokumentation.
Auch der Financial Planning Standards Board Deutschland weist darauf hin, dass die Vergütungsform allein kein zuverlässiger Maßstab für die Beratungsqualität ist.
Honorarberatung ist nicht dasselbe wie Honorar-Finanzanlagenberatung
Diese Unterscheidung ist besonders wichtig.
Der Begriff „Honorarberatung“ wird im allgemeinen Sprachgebrauch häufig für Leistungen verwendet, die der Kunde unmittelbar bezahlt.
Im Bereich der Finanzanlagen gibt es jedoch mit dem Honorar-Finanzanlagenberater nach § 34h GewO einen gesetzlich geregelten Status.
Ein Honorar-Finanzanlagenberater darf sich im Rahmen dieser Tätigkeit grundsätzlich nur vom Anleger vergüten lassen und darf Zuwendungen von Produktgebern nur in gesetzlich eng begrenzten Ausnahmefällen annehmen; solche Zuwendungen müssen dann an den Kunden ausgekehrt werden.
Daneben existiert im Wertpapierrecht die besonders geregelte Unabhängige Honorar-Anlageberatung.
Deshalb sollte aus der Tatsache, dass ein Finanzplaner einzelne Leistungen gegen ein direktes Honorar oder einen Festpreis anbietet, nicht automatisch geschlossen werden, dass er Honorar-Finanzanlagenberater im gesetzlichen Sinne ist.
Für Verbraucher lohnt deshalb der Blick in die jeweilige Anbieterinformation beziehungsweise das Impressum.
Wie arbeitet Markus Herr?
Markus Herr verfügt für unterschiedliche Tätigkeitsfelder über verschiedene gewerberechtliche Erlaubnisse.
Nach den Angaben im aktuellen Impressum gehören dazu unter anderem:
- Versicherungsvertretung nach § 34d GewO,
- Finanzanlagenvermittlung nach § 34f GewO,
- Immobiliardarlehensvermittlung nach § 34i GewO
- sowie eine Erlaubnis nach § 34c GewO.
Das bedeutet: Je nachdem, welche konkrete Leistung erbracht wird, können unterschiedliche regulatorische Vorgaben und Vergütungsmodelle gelten.
Daneben können eigenständige Finanzplanungsleistungen unmittelbar mit dem Mandanten vereinbart und vergütet werden.
Gerade deshalb ist eine klare Trennung sinnvoll:
Welche Leistung wird beauftragt? Welche rechtliche Rolle nimmt der Berater dabei ein? Und wie wird genau diese Leistung vergütet?
Was transparente Vergütung in der Praxis bedeutet
Eine transparente Finanzberatung sollte die Vergütungsfrage nicht erst dann behandeln, wenn eine konkrete Umsetzung bevorsteht.
Vor einer Zusammenarbeit sollte klar sein:
- welche Leistung beauftragt wird,
- was Bestandteil des Auftrags ist,
- welche Leistungen nicht enthalten sind,
- wie die Vergütung berechnet wird,
- wer die Vergütung zahlt,
- ob Provisionen oder andere Zuwendungen anfallen können
- und welche möglichen Interessenkonflikte damit verbunden sein können.
Bei bestimmten regulierten Finanzdienstleistungen sind entsprechende Informationen ohnehin gesetzlich vorgeschrieben.
Für die Zusammenarbeit bietet eine frühzeitige Klärung aber noch einen weiteren Vorteil:
Mandant und Berater wissen von Anfang an, welche Leistung erwartet wird und wie diese wirtschaftlich vergütet wird.
Festpreis für klar definierte Finanzplanungsleistungen
Für abgegrenzte Leistungen kann ein Festpreis besonders verständlich sein.
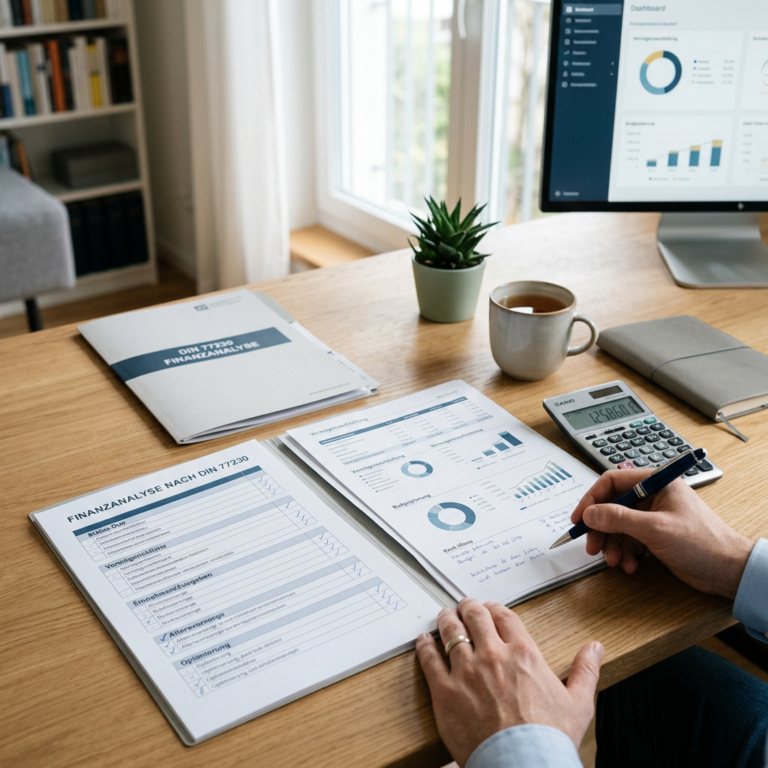
Ein Beispiel ist eine standardisierte Finanzanalyse. Wird ein fester Leistungsumfang vorab vereinbart, kennt der Mandant bereits vor Beginn die dafür anfallenden Kosten.
Bei Markus Herr wird die Basis-Finanzanalyse nach DIN 77230 derzeit für 150 Euro inklusive Mehrwertsteuerangeboten.
Dabei sollte klar zwischen der standardisierten Analyse und möglichen weiterführenden Beratungs- oder Vermittlungsleistungen unterschieden werden.
Ein Festpreis bedeutet deshalb nicht automatisch, dass sämtliche späteren Leistungen mit diesem Betrag abgegolten sind.
Vergütung eines schriftlichen Finanzplans
Auch ein umfassender schriftlicher Finanzplan kann als eigenständige Dienstleistung vereinbart werden.
Dabei werden beispielsweise die finanzielle Ausgangssituation, persönliche Ziele, Vermögenswerte, Verbindlichkeiten, Vorsorge, Liquidität und weitere relevante Faktoren strukturiert miteinander verknüpft.
Der genaue Preis sollte sich dabei nach dem vereinbarten Leistungsumfang richten und vor Beauftragung transparent festgelegt werden.
Eine solche direkte Vergütung schafft eine klare wirtschaftliche Zuordnung:
Der Mandant bezahlt für die vereinbarte Planungsleistung.
Ob daraus anschließend auch konkrete Produktberatungs- oder Vermittlungsleistungen entstehen, ist davon zu unterscheiden.
Vergütung bei langfristiger Vermögensbegleitung
Bei einer laufenden Finanz- oder Vermögensbegleitung können wiederum andere Modelle sinnvoll sein.
Denkbar sind beispielsweise:
- eine regelmäßige Festvergütung,
- eine volumenabhängige Vergütung
- oder – abhängig von Leistungsart und regulatorischem Rahmen – andere vereinbarte Modelle.
Bei einer volumenabhängigen Vergütung sollte der Mandant genau verstehen, welcher Vermögenswert als Berechnungsgrundlage dient und wie sich die Vergütung bei steigendem oder fallendem Vermögen verändert.
Auch hier gilt: Ein bestimmtes Vergütungsmodell ist nicht automatisch besser.
Entscheidend ist, ob es zum tatsächlichen Leistungsumfang passt und seine wirtschaftlichen Auswirkungen nachvollziehbar sind.
Sind Provisionen bei Finanzberatung „versteckt“?
Diese Formulierung ist häufig zu pauschal.
Bei regulierten Finanzdienstleistungen bestehen Informations- und Offenlegungspflichten.
Ein Finanzanlagenvermittler muss einen Anleger beispielsweise vor Beginn der Anlageberatung oder -vermittlung darüber informieren, ob er vom Anleger eine Vergütung verlangt oder ob Zuwendungen von Dritten angenommen beziehungsweise behalten werden dürfen.
Auch Versicherungsvermittler müssen über die Art ihrer Vergütung informieren.
Deshalb ist die entscheidende Frage nicht:
„Ist eine Provision grundsätzlich versteckt?“
sondern:
„Welche Kosten und Vergütungen fallen an, wie werden sie berechnet und wurden sie verständlich offengelegt?“
Diese Frage sollten Mandanten bei jedem Beratungsmodell stellen.
Was bedeutet produktneutrale Finanzplanung?
Auch hier lohnt eine sprachliche Unterscheidung.
Eine strategische Finanzplanung kann zunächst ohne Festlegung auf ein bestimmtes Produkt erfolgen.
Dabei geht es beispielsweise um Fragen wie:
- Wie hoch ist der finanzielle Bedarf?
- Welche Risiken sollten berücksichtigt werden?
- Welche Liquidität wird benötigt?
- Welche Altersvorsorgeziele bestehen?
- Welcher Anlagehorizont ist vorhanden?
- Wie hoch ist die Risikobereitschaft?
- Welche finanziellen Ziele haben Priorität?
Erst anschließend stellt sich möglicherweise die Frage, welches konkrete Produkt oder welcher Anbieter für die Umsetzung geeignet sein könnte.
Diese Trennung zwischen strategischer Planung und konkreter Produktauswahl kann für Mandanten besonders nachvollziehbar sein.
Sie bedeutet aber nicht automatisch, dass bei einer späteren Vermittlung keinerlei wirtschaftliche Interessen oder Vergütungen bestehen.
Was bedeutet „unabhängige Finanzberatung“?
Der Begriff „unabhängig“ klingt für Verbraucher attraktiv, sollte im Finanzbereich aber mit Vorsicht verwendet werden.
Denn entscheidend ist, in welchem Tätigkeitsbereich Unabhängigkeit gemeint ist.
Ein selbstständiger Finanzplaner kann beispielsweise organisatorisch eigenständig und nicht an einen einzigen Produktanbieter gebunden sein. Das ist jedoch nicht automatisch dasselbe wie eine gesetzlich definierte unabhängige Honorar-Anlageberatung.
Bei Markus Herr steht deshalb besser der Begriff Eigenständigkeit im Vordergrund.
Bei der Produktauswahl werden nach eigenen Angaben professionelle Vergleichs- und Analysesysteme eingesetzt, um unterschiedliche Tarife und Angebote gegenüberzustellen.
Für Verbraucher bleibt trotzdem wichtig zu fragen:
- Welche Anbieter werden tatsächlich berücksichtigt?
- Bestehen vertragliche oder wirtschaftliche Verbindungen?
- Welche Vergütung entsteht bei einer Vermittlung?
- Welche Alternativen wurden in die Betrachtung einbezogen?
So wird aus einem allgemeinen Begriff wie „Unabhängigkeit“ eine konkret überprüfbare Aussage.
Was CFP® für die Beratungsphilosophie bedeutet
Markus Herr ist seit dem Jahr 2000 CERTIFIED FINANCIAL PLANNER® (CFP®).
Für CFP®-Professionals gelten die Standesregeln des FPSB Deutschland.
Zu den acht ethischen Grundsätzen gehören:
- Vorrang des Kundeninteresses,
- Integrität,
- Objektivität,
- Fairness,
- Professionalität,
- Kompetenz,
- Vertraulichkeit
- und Sorgfalt.
Der Vorrang des Kundeninteresses bedeutet dabei nicht, dass bei einem CFP®-Professional grundsätzlich keine Interessenkonflikte entstehen können.
Die Standesregeln verlangen vielmehr, Kundeninteressen vorrangig zu berücksichtigen, Interessenkonflikte möglichst zu vermeiden und unvermeidbare Konflikte transparent zu behandeln.
Das ist ein wichtiger Unterschied.
CFP® garantiert keine Provisionsfreiheit und keine wirtschaftliche Unabhängigkeit. Die Zertifizierung schafft aber überprüfbare Anforderungen an Qualifikation, berufsethisches Verhalten und den Finanzplanungsprozess.
Regelmäßige Weiterbildung
CFP® ist keine einmalig erworbene Qualifikation ohne weitere Anforderungen.
Zertifikatsträger müssen sich regelmäßig weiterbilden und die Voraussetzungen für die Rezertifizierung erfüllen.
Damit wird nachgewiesen, dass die vorgeschriebenen Weiterbildungsanforderungen erfüllt wurden.
Auch hier sollte allerdings nicht versprochen werden, ein Berater kenne dadurch jederzeit sämtliche Entwicklungen in allen Finanzbereichen.
Kontinuierliche Weiterbildung ist vielmehr ein Bestandteil professioneller Qualitätssicherung.
Welche Fragen sollten Mandanten ihrem Finanzberater stellen?
Unabhängig vom Vergütungsmodell helfen einige konkrete Fragen dabei, das Beratungsangebot besser einzuordnen:
Wie werden Sie für diese konkrete Leistung bezahlt?
Die Antwort sollte eindeutig sein.
Erhalten Sie zusätzlich Provisionen oder andere Zuwendungen?
Falls ja, sollte erklärt werden, wann diese entstehen und wie sie berücksichtigt beziehungsweise offengelegt werden.
Welche Leistung erhalte ich für meine Vergütung?
Analyse, Finanzplanung, Produktauswahl und laufende Betreuung sind unterschiedliche Leistungen.
Welche Anbieter und Produkte werden berücksichtigt?
So lässt sich besser beurteilen, wie breit die Auswahl tatsächlich ist.
Welche Interessenkonflikte könnten bestehen?
Dass mögliche Interessenkonflikte angesprochen werden, ist kein Zeichen schlechter Beratung – sondern kann gerade Ausdruck von Transparenz sein.
Welche Qualifikationen und Erlaubnisse besitzen Sie?
Zertifizierungen und gesetzliche Erlaubnisse erfüllen unterschiedliche Funktionen und sollten nicht miteinander verwechselt werden.
Was ist besser: Honorar oder Provision?
Eine pauschale Antwort wäre unseriös.
Ein Festpreis kann für eine klar definierte Finanzplanung sinnvoll sein. Eine laufende Vergütung kann zu einer kontinuierlichen Begleitung passen. Bei Vermittlungsleistungen können wiederum andere Vergütungsmodelle bestehen.
Entscheidend ist deshalb nicht allein:
Honorar oder Provision?
Die wichtigeren Fragen lauten:
Was wird geleistet?
Wie viel kostet es insgesamt?
Wer bezahlt den Berater?
Welche wirtschaftlichen Interessen bestehen?
Wie werden mögliche Interessenkonflikte behandelt?
Und passt die Empfehlung nachvollziehbar zur persönlichen Situation des Mandanten?
Transparente Finanzberatung in Fulda
Markus Herr aus Fulda ist seit mehr als 30 Jahren in der Finanzbranche tätig. Zu seinen Qualifikationen zählen unter anderem CFP®, EFA® sowie die Qualifikation als geprüfter privater Finanzplaner nach DIN ISO 22222.
Sein Ansatz verbindet strategische Finanzplanung mit unterschiedlichen, auf den jeweiligen Auftrag abgestimmten Beratungs- und Vermittlungsleistungen.
Dabei sollte für Mandanten von Anfang an klar sein:
Welche Leistung wird beauftragt, welche Vergütung fällt dafür an und welche Rolle nimmt der Berater bei der jeweiligen Umsetzung ein?
Genau diese Transparenz ist eine wichtige Grundlage dafür, finanzielle Entscheidungen nachvollziehbar und informiert treffen zu können.
Fazit: Transparenz ist wichtiger als ein Etikett
„Honorarberatung“, „Provisionsberatung“ oder „unabhängige Beratung“ sind Begriffe, die schnell ein bestimmtes Bild vermitteln.
Für Mandanten ist es sinnvoller, genauer hinzusehen.
Eine professionelle Finanzberatung sollte nachvollziehbar erklären,
- welche Leistung angeboten wird,
- nach welchem Verfahren beraten wird,
- welche Qualifikationen und Erlaubnisse vorhanden sind,
- wie die Vergütung funktioniert,
- welche wirtschaftlichen Interessen bestehen
- und wie mögliche Interessenkonflikte behandelt werden.
Nicht das Etikett entscheidet über die Qualität einer Beratung, sondern die konkrete Ausgestaltung der Zusammenarbeit.
Hinweis: Die Bezeichnungen „Honorar-Finanzanlagenberater“ nach § 34h GewO und „Unabhängige Honorar-Anlageberatung“ nach dem Wertpapierhandelsgesetz sind an besondere gesetzliche Voraussetzungen geknüpft. Eine unmittelbar vom Mandanten vergütete Finanzplanungsleistung ist nicht automatisch eine Honorar-Finanzanlagenberatung im gesetzlichen Sinne. Art und Umfang der Vergütung und der regulatorische Status richten sich nach der jeweils konkret erbrachten Leistung.